

Bài toán vốn đang trở thành một trong những thách thức đáng chú ý của nền kinh tế khi mục tiêu tăng trưởng cao kéo theo nhu cầu đầu tư lớn hơn, trong khi khả năng tích lũy trong nước còn hạn chế.
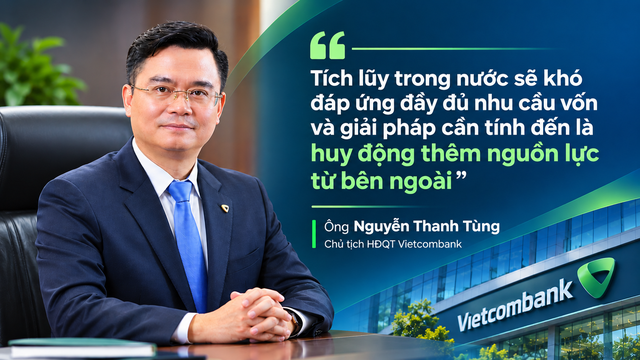
Phát biểu tại Hội nghị Thường trực Chính phủ với cộng đồng doanh nghiệp, ông Nguyễn Thanh Tùng, Chủ tịch HĐQT Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank), cho biết để đạt mục tiêu tăng trưởng GDP từ 10% trở lên, tỷ lệ đầu tư của nền kinh tế cần đạt khoảng 40% GDP. Trong khi đó, theo tính toán độc lập của nhóm kinh tế vĩ mô Vietcombank, tỷ lệ tiết kiệm bình quân trong nước hiện chỉ đạt 36,5%. Nếu loại trừ phần kinh tế phi chính thức, nguồn tiết kiệm trong nước còn thiếu hụt nhiều hơn.
"Vấn đề cốt lõi là bây giờ các ngân hàng không dư dả vốn để cung ứng cho rất nhiều dự án lớn trong thời gian tới", ông Tùng nói.
Từ thực tế trên, Vietcombank cho rằng, tích lũy trong nước sẽ khó đáp ứng đầy đủ nhu cầu vốn và giải pháp cần tính đến là huy động thêm nguồn lực từ bên ngoài.
Áp lực mà chủ tịch Vietcombank đề cập tới thể hiện rõ trong diễn biến huy động và tín dụng của hệ thống ngân hàng.
Theo số liệu thống kê của Ngân hàng Nhà nước, đến cuối tháng 9/2026, tổng vốn huy động của các ngân hàng trên cả nước đạt 19,5 triệu tỷ đồng, tăng 10,7% so với cuối năm 2025. Trong khi đó, tín dụng toàn nền kinh tế đạt hơn 20,7 triệu tỷ đồng, tăng 11,7%.
Tính đến ngày 14/10/2026, tăng trưởng huy động đã cải thiện lên 11,22%, bám sát mức tăng trưởng tín dụng 11,44%. Nhờ đó, chênh lệch quy mô giữa tín dụng và huy động thu hẹp từ mức đỉnh khoảng 2,8 triệu tỷ đồng giữa năm xuống còn khoảng 2,35 triệu tỷ đồng.
Tuy nhiên, khoảng chênh lệch này vẫn tương đương mức đầu năm 2026 và gấp đôi đầu năm 2025. Điều đó cho thấy áp lực cân đối nguồn vốn của hệ thống ngân hàng chưa được giải quyết triệt để, trong khi chi phí huy động có nguy cơ tiếp tục gia tăng.
Ở chiều cầu vốn, nhu cầu đầu tư hạ tầng đang tạo thêm sức ép đáng kể. Theo ước tính của VIS Rating, Việt Nam cần khoảng 450 tỷ USD vốn đầu tư cho hạ tầng trong giai đoạn 2026–2030, trong đó khoảng 150 tỷ USD dự kiến đến từ khu vực tư nhân. Riêng thị trường vốn được kỳ vọng huy động khoảng 20–25 tỷ USD.
Quy mô này là thách thức lớn nếu so với giai đoạn 2021–2025, khi tổng nguồn vốn huy động cho hạ tầng thông qua phát hành trái phiếu và vốn cổ phần chỉ đạt khoảng 3,9 tỷ USD.
Trong bối cảnh đó, ngân hàng vẫn giữ vai trò quan trọng trong việc cung ứng vốn cho nền kinh tế. Theo ông Nguyễn Xuân Bắc, Phó Vụ trưởng phụ trách Vụ Tín dụng, Ngân hàng Nhà nước, cơ quan này đã triển khai cơ chế loại trừ hoặc cấp bổ sung hạn mức tăng trưởng tín dụng đối với các ngân hàng thương mại tham gia tài trợ 35 công trình, dự án trọng điểm trên cả nước, với tổng nhu cầu vốn vay khoảng 1,7 triệu tỷ đồng.
Tuy nhiên, việc mở rộng tín dụng để đáp ứng nhu cầu đầu tư cũng đặt ra yêu cầu phải củng cố nguồn vốn tương ứng. Khi tiền gửi trong nước chưa theo kịp tốc độ cho vay, các ngân hàng không thể chỉ dựa vào nguồn vốn truyền thống để đáp ứng toàn bộ nhu cầu tài trợ trong những năm tới.
Đây là một trong những lý do khiến thị trường vốn quốc tế trở thành kênh bổ sung được nhiều ngân hàng quan tâm.
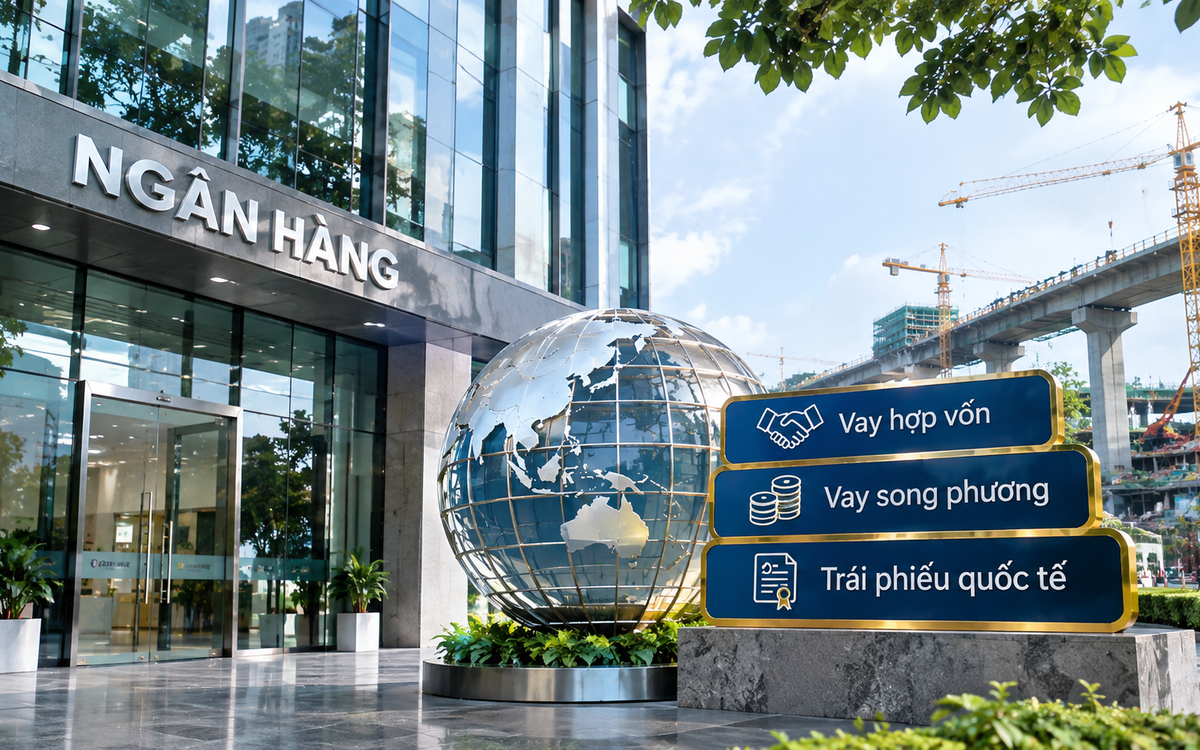
Thay vì chỉ phụ thuộc vào tiền gửi khách hàng và các nguồn vốn trong nước, nhiều ngân hàng đang mở rộng tiếp cận các định chế tài chính quốc tế thông qua khoản vay hợp vốn, vay song phương và kế hoạch phát hành trái phiếu nước ngoài.
Một trong những thương vụ đáng chú ý gần đây là khoản vay hợp vốn quốc tế trị giá 721 triệu USD của HDBank, nhằm bổ sung nguồn vốn cho doanh nghiệp vừa và nhỏ (SME), đồng thời mở rộng hoạt động tài chính bền vững.
Giao dịch do Standard Chartered và Ngân hàng Phát triển châu Á (ADB) đảm nhiệm vai trò điều phối, thu xếp. Sáu định chế tài chính quốc tế khác gồm ANZ, Cathay United Bank, Commerzbank, Maybank Securities, MUFG Bank và State Bank of India tham gia với vai trò thu xếp và dựng sổ chính.
Đáng chú ý, thương vụ ban đầu được triển khai với quy mô 450 triệu USD. Trong quá trình thu xếp, nhiều định chế tài chính quốc tế khác tham gia, nâng tổng giá trị cam kết lên 721 triệu USD, cao hơn khoảng 60% so với kế hoạch ban đầu.
Trước đó, HDBank đã huy động thành công 270 triệu USD vốn xanh và 380 triệu USD vốn tài chính bền vững từ các tổ chức quốc tế như IFC, ADB, Proparco, DEG, LeapFrog, FMO, BII, JICA, FinDev và SMBC.
Một ngân hàng khác là VPBank cũng ghi dấu ấn với khoản vay hợp vốn liên kết bền vững trị giá 1,44 tỷ USD được ký vào cuối tháng 6/2026, với sự tham gia của 15 định chế tài chính quốc tế.
Trong khi đó, MB đã hoàn tất 550 triệu USD vốn vay nước ngoài trong nửa đầu năm 2026, thông qua các khoản vay hợp vốn và song phương với sự tham gia của Standard Chartered, Wells Fargo, LBBW và OCBC.
VIB cũng đang triển khai kế hoạch huy động 1 tỷ USD nguồn vốn trung và dài hạn từ thị trường quốc tế trong năm 2026. Trong khuôn khổ kế hoạch này, ngân hàng đã hoàn tất khoản vay hợp vốn kỳ hạn 3 năm trị giá 285 triệu USD từ 9 định chế tài chính đến từ Singapore, Malaysia, Hồng Kông và Đài Loan (Trung Quốc). Tổng số dư vốn huy động nước ngoài của nhà băng, bao gồm nguồn ngắn hạn, trung hạn và dài hạn, hiện đạt khoảng 1,6 tỷ USD. Ngân hàng dự kiến nâng quy mô này lên hai tỷ USD trong năm 2027.
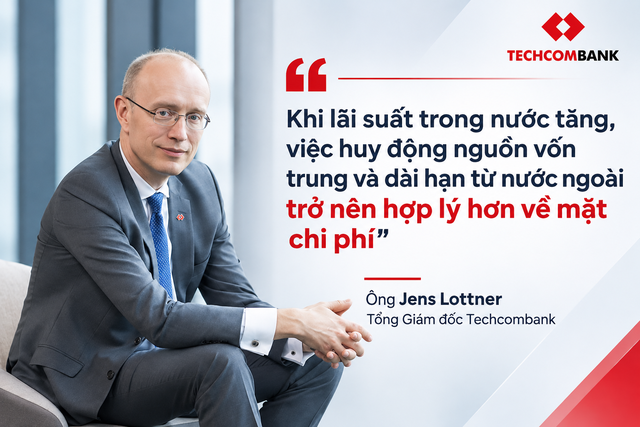
Tại Techcombank, Tổng Giám đốc Jens Lottner xác nhận với Reuters về kế hoạch tìm kiếm khoản vay nước ngoài trị giá 1 tỷ USD và đang chờ sự chấp thuận của cơ quan quản lý.
Ngoài các thương vụ đã hoàn tất hoặc đang triển khai, một số ngân hàng cũng xúc tiến những phương án huy động mới. SHB đã thông qua chủ trương phát hành trái phiếu quốc tế bằng đồng đô la Singapore (SGD), trong khi ACB đang tiếp cận khoản vay khoảng 300 triệu USD. SeABank, VietABank và Nam A Bank cũng tích cực tìm kiếm các nguồn tài trợ quốc tế.
Những diễn biến này cho thấy huy động vốn nước ngoài không còn chỉ là phương án bổ sung mang tính thời điểm, mà đang trở thành một cấu phần trong chiến lược quản trị nguồn vốn của nhiều ngân hàng.
Giá trị của dòng vốn quốc tế không chỉ nằm ở quy mô huy động. Các khoản vay có kỳ hạn nhiều năm giúp ngân hàng bổ sung nguồn vốn trung và dài hạn, đa dạng hóa đối tác cung cấp vốn và chủ động hơn trong việc cân đối kỳ hạn giữa nguồn vốn và tài sản.
Đây là yếu tố có ý nghĩa khi các ngân hàng phải đáp ứng nhu cầu tín dụng ngày càng lớn, trong khi cơ cấu nguồn vốn vẫn chịu ảnh hưởng đáng kể từ tiền gửi trong nước.
Bên cạnh nhu cầu bổ sung nguồn lực, chi phí vốn trong nước và các điều kiện chính sách cũng góp phần thúc đẩy ngân hàng tìm đến thị trường quốc tế.
Năm 2026, mặt bằng lãi suất huy động trong nước đã tăng đáng kể. Theo số liệu HNX được đề cập trong tài liệu, một số ngân hàng phải chấp nhận mức lãi suất trái phiếu lên tới 9–10%/năm, trong khi lãi suất huy động tiền gửi tại nhiều ngân hàng cũng lên tới 8–9%/năm.
Trong bối cảnh đó, nguồn vốn quốc tế có thể mở ra thêm lựa chọn về chi phí và kỳ hạn. Tổng Giám đốc Techcombank Jens Lottner cho biết vớiReutersrằng khi lãi suất trong nước tăng, việc huy động nguồn vốn trung và dài hạn từ nước ngoài trở nên hợp lý hơn về mặt chi phí. Theo ông, ngân hàng từng huy động lượng vốn lớn từ nước ngoài vào năm 2022 và thường xuyên tìm kiếm nguồn vốn quốc tế khi điều kiện thuận lợi.
Tuy nhiên, lợi thế về chi phí không phải lúc nào cũng được bảo đảm. Ông Nguyễn Quang Thuân, Chủ tịch FiinGroup và FiinRatings, lưu ý rằng dù mặt bằng lãi suất quốc tế vẫn ở mức cao, thậm chí có nguy cơ tăng, nguồn vốn quốc tế, phần lớn có kỳ hạn trung và dài hạn, vẫn đóng vai trò quan trọng trong việc đáp ứng nhu cầu vốn dài hạn và cải thiện trạng thái ngoại tệ của các tổ chức tín dụng.
Nếu huy động bằng ngoại tệ nhưng sử dụng để tài trợ cho các khoản vay bằng đồng Việt Nam, ngân hàng phải tính toán thêm chi phí phòng ngừa rủi ro tỷ giá và khả năng cân đối dòng tiền. Bên cạnh đó, điều kiện huy động còn phụ thuộc vào lợi suất trái phiếu Kho bạc Mỹ, kỳ vọng lạm phát, tình hình địa chính trị và khẩu vị rủi ro của nhà đầu tư.
Một động lực khác đến từ quy định về các tỷ lệ an toàn hoạt động. Theo nội dung tài liệu, Thông tư 50/2026/TT-NHNN cho phép tính tiền vay từ nước ngoài, bao gồm cả trái phiếu phát hành trên thị trường quốc tế, vào nguồn vốn khi xác định tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR). Với giới hạn LDR tối đa 95%, việc bổ sung vốn ngoại có thể tạo thêm dư địa để ngân hàng cân đối nguồn vốn và mở rộng cho vay.
Theo Chứng khoán Rồng Việt, nhóm ngân hàng có tỷ trọng vay nước ngoài và hợp vốn quốc tế lớn có thể hưởng lợi từ quy định này. Đồng thời, chính sách tạo thêm động lực để các ngân hàng xem xét cơ cấu lại các công cụ huy động, trong đó có trái phiếu quốc tế và trái phiếu đủ điều kiện tính vào vốn cấp 2.
Ngoài yếu tố chi phí và quy định, việc tiếp cận thị trường vốn quốc tế còn tạo động lực nâng cao chất lượng quản trị. Để huy động thành công, ngân hàng phải đáp ứng các yêu cầu về công bố thông tin, minh bạch tài chính, quản trị rủi ro, cấu trúc giao dịch và năng lực tín dụng.
HDBank đã ký thỏa thuận hợp tác chiến lược với Sở Giao dịch Chứng khoán London nhằm thúc đẩy hoạt động huy động vốn xuyên biên giới thông qua cổ phiếu, trái phiếu và các công cụ tài chính khác. Mục tiêu được công bố là tăng kết nối với các nhà đầu tư tổ chức toàn cầu, đồng thời cải thiện tính minh bạch và quản trị doanh nghiệp.
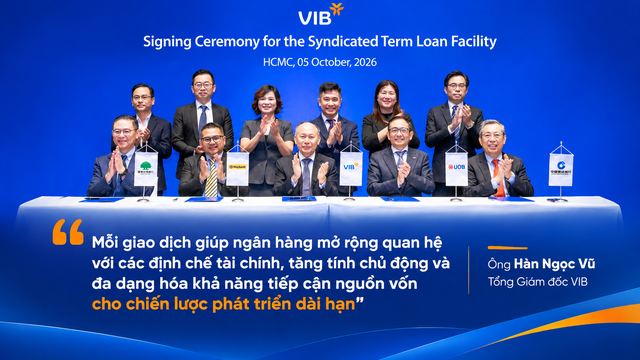
Hàn Ngọc Vũ cũng cho biết ngân hàng chú trọng không chỉ quy mô huy động mà còn cả chi phí vốn, kỳ hạn và sự đa dạng của các đối tác quốc tế. Mỗi giao dịch giúp ngân hàng mở rộng quan hệ với các định chế tài chính, tăng tính chủ động và đa dạng hóa khả năng tiếp cận nguồn vốn cho chiến lược phát triển dài hạn.
"Mỗi giao dịch giúp ngân hàng mở rộng quan hệ với các định chế tài chính, tăng tính chủ động và đa dạng hóa khả năng tiếp cận nguồn vốn cho chiến lược phát triển dài hạn", ông Hàn Ngọc Vũ – Tổng Giám đốc VIB
Dù vậy, vốn quốc tế không phải kênh huy động dễ tiếp cận. Ngân hàng phải đáp ứng các yêu cầu pháp lý trong nước, điều kiện của thị trường phát hành và tiêu chuẩn của nhà đầu tư; đồng thời cần bảo đảm năng lực trả nợ, hiệu quả sử dụng vốn và khả năng kiểm soát rủi ro tỷ giá.
Trong dài hạn, khi nhu cầu vốn của nền kinh tế tiếp tục tăng, việc đa dạng hóa nguồn tài trợ sẽ ngày càng quan trọng. Tuy nhiên, nguồn vốn quốc tế chỉ thực sự phát huy hiệu quả khi được phân bổ đúng nhu cầu, có kỳ hạn phù hợp và tạo ra dòng tiền đủ để đáp ứng nghĩa vụ trả nợ.
Bài toán đặt ra với hệ thống ngân hàng vì thế không đơn thuần là huy động được bao nhiêu vốn từ bên ngoài, mà là kết hợp hiệu quả các nguồn lực trong và ngoài nước để duy trì khả năng cung ứng tín dụng, đáp ứng nhu cầu đầu tư và bảo đảm an toàn hoạt động.